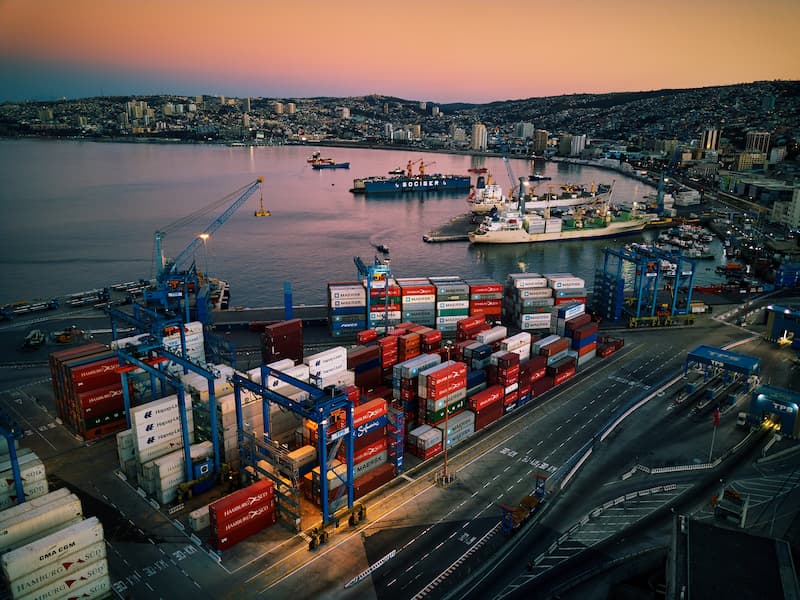
Empresarios de Chile proponen a Argentina exportar cobre, litio, oro y plata por el Pacífico ▶️ Chile’s business sector proposes that Argentina export copper, lithium, gold, and silver via the Pacific
Puntos clave
■ Representantes del sector privado chileno plantearon a la Casa Rosada utilizar los puertos del océano Pacífico para exportar la producción de cobre, litio, oro y plata proveniente de yacimientos argentinos.
■ La propuesta incluye un esquema de cooperación trilateral donde Estados Unidos aportaría financiamiento para infraestructura estratégica como rutas y acueductos.
■ El Consejo Minero de Chile promueve alianzas entre proveedores industriales trasandinos y la capacidad manufacturera argentina para superar cuellos de botella operativos.
■ Las exportaciones mineras de Argentina acumularon US$ 4.742 millones durante 2026, lo que representa un incremento interanual cercano al 75% respecto de 2025.
El sector empresarial de Chile presentó una propuesta al gobierno argentino para estructurar un corredor logístico que permita exportar cobre, litio, oro y plata a través de puertos en el océano Pacífico, integrando además financiamiento de Estados Unidos para obras de infraestructura estratégica. La iniciativa busca responder al fuerte dinamismo de las exportaciones mineras argentinas, que sumaron US$ 4.742 millones durante 2026.
Integración logística binacional para dar salida al cobre y litio argentinos
La iniciativa fue formulada por representantes del Consejo Minero de Chile y de la Cámara Chilena Norteamericana de Comercio (AmCham Chile). Ambas entidades propusieron a la Casa Rosada aprovechar la red de transporte y la experiencia en infraestructura del país trasandino para conectar los yacimientos ubicados en las provincias argentinas con los terminales portuarios chilenos sobre el océano Pacífico.
Según la gerente general de AmCham Chile, Fernanda Soza, la utilización de corredores logísticos hacia el Pacífico resulta ser una opción de mayor practicidad operativa para transportar la producción minera argentina hacia los mercados internacionales. Esta alternativa logística procura acompañar la aceleración del sector extractivo argentino, cuyas exportaciones alcanzaron US$ 4.742 millones en 2026, registrando un aumento del 75% frente al mismo periodo de 2025, acompañado por un crecimiento del 9,5% interanual en la actividad minera durante el mes de abril.
Aunque la propuesta de integración binacional aún no constituye un acuerdo formalizado entre los gobiernos, plantea un marco institucional para aprovechar instalaciones operativas existentes y planificar nuevas obras de conexión vial y portuaria.
Financiamiento estadounidense en infraestructura hídrica y vial estratégica
El plan elevado por los ejecutivos trasandinos incluye la conformación de una alianza trilateral entre Argentina, Chile y Estados Unidos. En este esquema de cooperación regional, Chile aportaría su capacidad técnica, experiencia operativa y vínculos comerciales, mientras que Estados Unidos participaría mediante la canalización de inversiones privadas e institucionales dirigidas a obras de infraestructura crítica.
Las prioridades de inversión identificadas comprenden el desarrollo de sistemas de conducción y abastecimiento de agua, caminos industriales y conexiones viales hacia los pasos fronterizos. La disponibilidad de recursos hídricos y las vías de transporte terrestre son dos de los factores determinantes para viabilizar el escalamiento de las operaciones de cobre y litio en territorio argentino.
Hasta la fecha, las presentaciones empresariales no han precisado los montos de inversión requeridos, los nombres de las compañías estadounidenses involucradas ni un cronograma formal para la ejecución de los proyectos.
Alianzas industriales entre proveedores para superar cuellos de botella operativos
El presidente ejecutivo del Consejo Minero de Chile, Joaquín Villarino, remarcó la importancia de generar asociaciones estratégicas entre la cadena de proveedores industriales de ambos países. La entidad representa a las principales compañías mineras que operan en Chile, cuyas asociadas generan el 94% de la producción de cobre en ese país.
Villarino sostuvo que la veta principal del desarrollo minero andino consiste en abandonar enfoques proteccionistas y articular la experiencia técnica de los proveedores chilenos con la base industrial existente en Argentina. El dirigente señaló que contar con recursos geológicos no garantiza por sí solo el éxito de los proyectos, ya que la minería exige capacidades operativas, infraestructura, agua, energía, acuerdos comunitarios y personal capacitado.
En relación con el factor laboral, el representante empresarial indicó que pasar de la fase de construcción a la de faena continua requiere competencias específicas. En Chile, tres de cada cuatro trabajadores de la gran minería pertenecen a empresas proveedoras, lo que evidencia la relevancia de contar con cadenas de suministro altamente especializadas y preparadas para ciclos de largo plazo.
Capacidad industrial argentina y experiencia proveedora de Chile en el marco del RIGI
El escenario para el desarrollo de la cadena de valor coincide con el interés de pequeñas, medianas y grandes industrias argentinas por insertarse en los proyectos bajo el Régimen de Incentivo para Grandes Inversiones (RIGI), establecido mediante la Ley 27.742 (Ley Bases). Muestra de esta dinámica fue la ronda de negocios realizada en Rosario a fines de octubre, donde se concretaron 2.500 reuniones entre empresas proveedoras y potenciales contratistas mineros.
Chile dispone de un ecosistema compuesto por 8.428 empresas proveedoras, de las cuales 639 exportan servicios y únicamente 42 concentran el 81% del valor total exportado por el sector. Esta concentración pone de manifiesto el potencial de integración con la industria manufacturera argentina, reconocida por su nivel de desarrollo en diversos sectores productivos complementarios.
La complementariedad propuesta permitiría combinar la escala operativa de las firmas trasandinas con el entramado industrial argentino para abastecer la demanda de los desarrollos de cobre y litio.
Proyecciones productivas de Chile y lecciones aprendidas en la regulación del litio
El interés de las empresas chilenas por asociarse con proyectos argentinos responde también a las limitaciones estructurales que afronta su propia industria minera local. Chile contabiliza una cartera de proyectos por US$ 104.000 millones, pero registra plazos de tramitación y desarrollo que suelen superar los 15 años desde la etapa de exploración inicial hasta la entrada en producción.
Según datos de la Comisión Chilena del Cobre (Cochilco), la producción de cobre en Chile experimentará un incremento proyectado hasta el año 2027, seguido por una contracción temporaria vinculada a la caída en las leyes de mineral en las faenas actuales, antes de lograr una recuperación hacia 2034 condicionada a la puesta en marcha de nuevos yacimientos.
En el segmento del litio, Villarino destacó la diferencia regulatoria entre ambas naciones. El ejecutivo afirmó que Chile perdió tiempo debido a extensas discusiones políticas, mientras que Argentina adoptó un esquema con menores restricciones reglamentarias que le permitió atraer inversiones privadas con mayor rapidez
LTSAN
Key Takeaways from this article:
■ Representatives of the Chilean private sector proposed to the Casa Rosada that the ports on the Pacific Ocean be used to export copper, lithium, gold, and silver produced from Argentine deposits.
■ The proposal includes a trilateral cooperation framework under which the United States would provide funding for strategic infrastructure such as roads and water systems.
■ The Chilean Mining Council is promoting partnerships between trans-Andean industrial suppliers and Argentina’s manufacturing capacity to overcome operational bottlenecks.
■ Argentina’s mining exports totaled US$4,742 million in 2026, representing a year-over-year increase of nearly 75% compared to 2025.
Chile’s business sector presented a proposal to the Argentine government to establish a logistics corridor that would enable the export of copper, lithium, gold, and silver through ports on the Pacific Ocean, while also incorporating U.S. funding for strategic infrastructure projects. The initiative aims to respond to the strong growth of Argentine mining exports, which totaled US$4,742 million in 2026.
Binational Logistics Integration to Facilitate the Export of Argentine Copper and Lithium
The initiative was proposed by representatives of the Chilean Mining Council and the Chilean-American Chamber of Commerce (AmCham Chile). Both organizations proposed to the Casa Rosada that Argentina take advantage of the neighboring country’s transportation network and infrastructure expertise to connect mining deposits located in Argentine provinces with Chilean port terminals on the Pacific Ocean.
According to AmCham Chile’s general manager, Fernanda Soza, the use of logistics corridors to the Pacific offers a more operationally practical option for transporting Argentine mining production to international markets. This logistics alternative aims to support the growth of Argentina’s extractive sector, whose exports reached US$ 4,742 million in 2026—a 75% increase compared to the same period in 2025—accompanied by a 9.5% year-over-year growth in mining activity during the month of April.
Although the proposal for binational integration does not yet constitute a formal agreement between the governments, it outlines an institutional framework for leveraging existing operational facilities and planning new road and port connection projects.
U.S. Funding for Strategic Water and Road Infrastructure
The plan proposed by the South American executives includes the formation of a trilateral alliance between Argentina, Chile, and the United States. Under this regional cooperation framework, Chile would contribute its technical expertise, operational experience, and commercial ties, while the United States would participate by channeling private and institutional investments toward critical infrastructure projects.
The identified investment priorities include the development of water distribution and supply systems, industrial roads, and road connections to border crossings. The availability of water resources and land transportation routes are two of the key factors in making it feasible to scale up copper and lithium operations in Argentina.
To date, the business presentations have not specified the required investment amounts, the names of the U.S. companies involved, or a formal timeline for project implementation.
Industrial Alliances Among Suppliers to Overcome Operational Bottlenecks
Joaquín Villarino, CEO of the Chilean Mining Council, emphasized the importance of forming strategic partnerships among the industrial supply chains of both countries. The organization represents the leading mining companies operating in Chile, whose members account for 94% of the country’s copper production.
Villarino argued that the key to Andean mining development lies in moving away from protectionist approaches and combining the technical expertise of Chilean suppliers with Argentina’s existing industrial base. The executive noted that having geological resources alone does not guarantee the success of projects, since mining requires operational capabilities, infrastructure, water, energy, community agreements, and trained personnel.
Regarding the labor factor, the business representative indicated that moving from the construction phase to continuous operations requires specific skills. In Chile, three out of every four workers in large-scale mining are employed by supplier companies, which highlights the importance of having highly specialized supply chains prepared for long-term cycles.
Argentine Industrial Capacity and Chilean Supplier Experience under the RIGI
The landscape for value chain development aligns with the interest of small, medium, and large Argentine industries in participating in projects under the Incentive Regime for Large Investments (RIGI), established by Law 27,742 (Framework Law). An example of this dynamic was the business roundtable held in Rosario in late October, where 2,500 meetings took place between supplier companies and potential mining contractors.
Chile has an ecosystem comprising 8,428 supplier companies, of which 639 export services, and only 42 account for 81% of the sector’s total export value. This concentration highlights the potential for integration with Argentina’s manufacturing industry, which is recognized for its level of development across various complementary productive sectors.
The proposed complementarity would allow for combining the operational scale of Chilean firms with Argentina’s industrial infrastructure to meet the demand from copper and lithium projects.
Chile’s Production Projections and Lessons Learned in Lithium Regulation
Chilean companies’ interest in partnering with Argentine projects also stems from the structural constraints facing their own local mining industry. Chile has a project portfolio valued at US$104,000 million, but processing and development timelines typically exceed 15 years—from the initial exploration stage to the start of production.
According to data from the Chilean Copper Commission (Cochilco), copper production in Chile is projected to increase through 2027, followed by a temporary decline linked to falling ore grades at current mines, before recovering around 2034, contingent on the commissioning of new deposits.
In the lithium sector, Villarino highlighted the regulatory differences between the two countries. The executive stated that Chile lost time due to lengthy political debates, while Argentina adopted a framework with fewer regulatory restrictions, which allowed it to attract private investment more quickly
LTSAN
Descubre más desde Lithium Triangle South America -News
Suscríbete y recibe las últimas entradas en tu correo electrónico.