Panorama del litio en Argentina: Inversiones proyectadas por 12.700 millones de dólares y un salto productivo hacia 2035 ▶️ Lithium Outlook in Argentina: Projected Investments of $12.7 Billion and a Leap in Production by 2035
Puntos clave de esta nota:
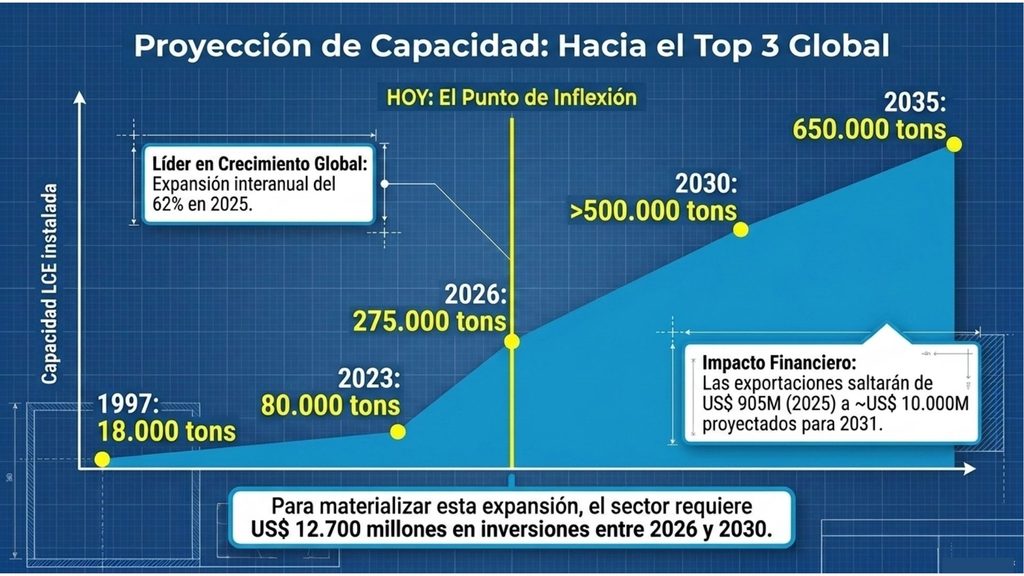
■ Argentina prevé inversiones por 12.700 millones de dólares entre 2026 y 2030 para escalar la producción de litio, con un pico superior a 4.000 millones de dólares en 2027.
■ La producción nacional pasó de 32.000 toneladas de carbonato de litio equivalente en 2021 a cerca de 170.000 toneladas proyectadas para 2026, buscando superar las 570.000 toneladas para 2035.
■ Las exportaciones del sector alcanzaron 1.467 millones de dólares en los primeros ocho meses de 2026, con metas fijadas en 10.000 millones de dólares anuales para 2031.
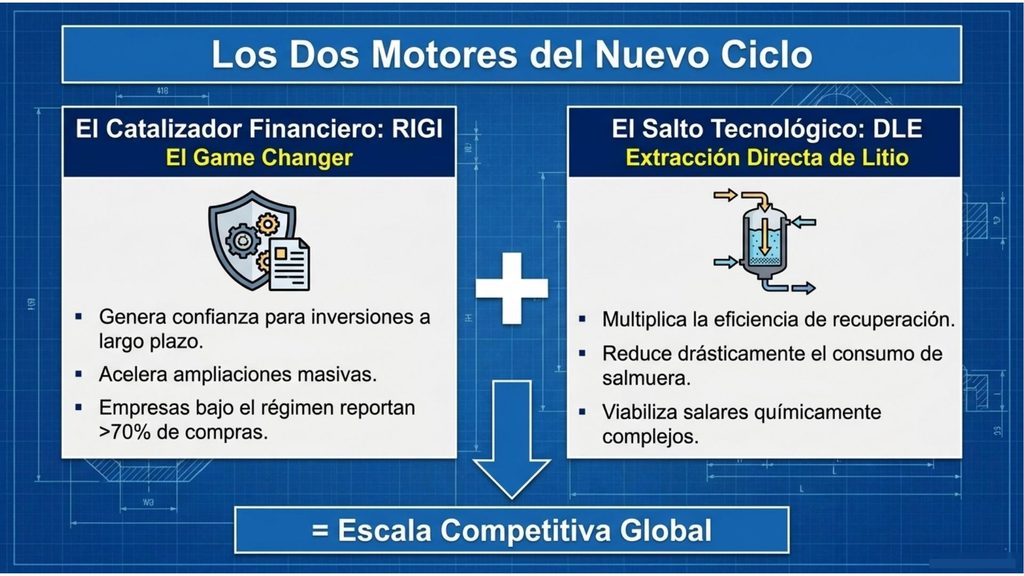
■ La adopción masiva de tecnología de extracción directa (DLE) permite eficiencias superiores al 90% de recuperación en salmueras.
■ El impacto del Régimen de Incentivo para Grandes Inversiones (RIGI) tracciona compras nacionales superiores al 70% por parte de las operadoras mineras.
Las principales compañías mineras y autoridades gubernamentales de la región confirmaron que Argentina proyecta exportaciones de litio por 10.000 millones de dólares anuales hacia 2031 y una capacidad instalada de 650.000 toneladas para 2035. El crecimiento del sector está sustentado en la incorporación masiva de extracción directa (EDL), la estabilidad del Régimen de Incentivo para Grandes Inversiones (RIGI) y el desarrollo intensivo de la cadena de valor en el noroeste argentino.
El noroeste argentino consolida su escala operativa con inversiones estratégicas y tecnología EDL
Argentina se posicionó durante 2025 como el productor de litio de mayor crecimiento global, registrando una expansión interanual del 62% y alcanzando las 120.000 toneladas de carbonato de litio equivalente (LCE). El mapa minero nacional cuenta actualmente con siete operaciones productivas, 16 proyectos en etapas avanzadas y más de 40 iniciativas en prospección y exploración. Para sostener este nivel de expansión, la industria demandará un flujo de inversiones de 12.700 millones de dólares entre 2026 y 2030, concentrando su mayor requerimiento financiero durante 2027 con desembolsos superiores a los 4.000 millones de dólares.
Este salto cuantitativo ya se refleja en las estadísticas de comercio exterior: tras cerrar 2024 con envíos por 645 millones de dólares, las exportaciones alcanzaron los 1.467 millones de dólares en los primeros ocho meses de 2026. De acuerdo con las estimaciones de la Dirección Nacional de Promoción y Economía Minera, la oferta nacional superará las 400.000 toneladas de LCE para 2030 y alcanzará unas 573.000 toneladas en 2035. Este desempeño ubicará a las provincias de Jujuy, Salta y Catamarca como el tercer polo productivo del mundo, únicamente detrás de Australia y China.
Avances de extracción directa y expansiones de capacidad en las operaciones del NOA
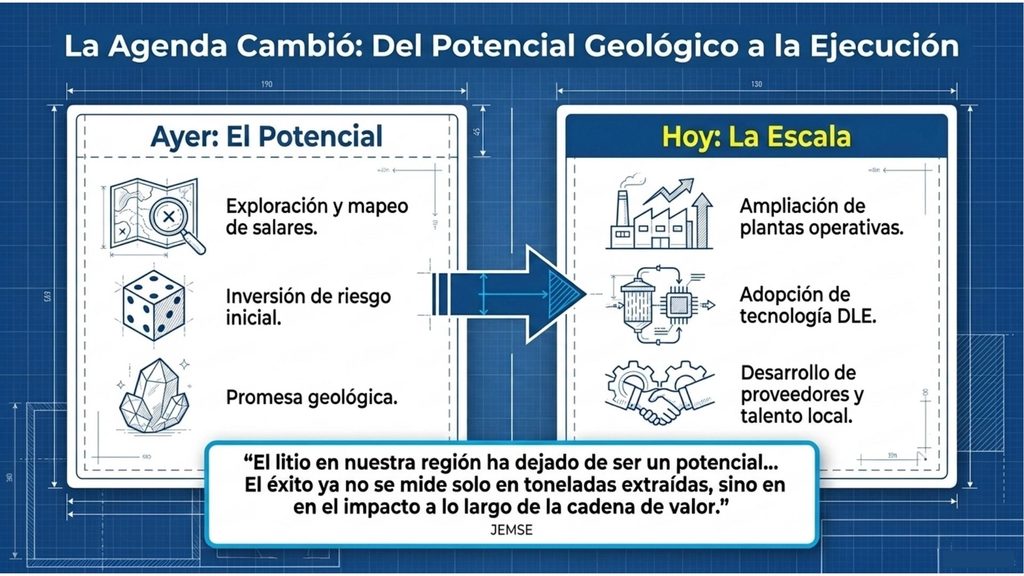
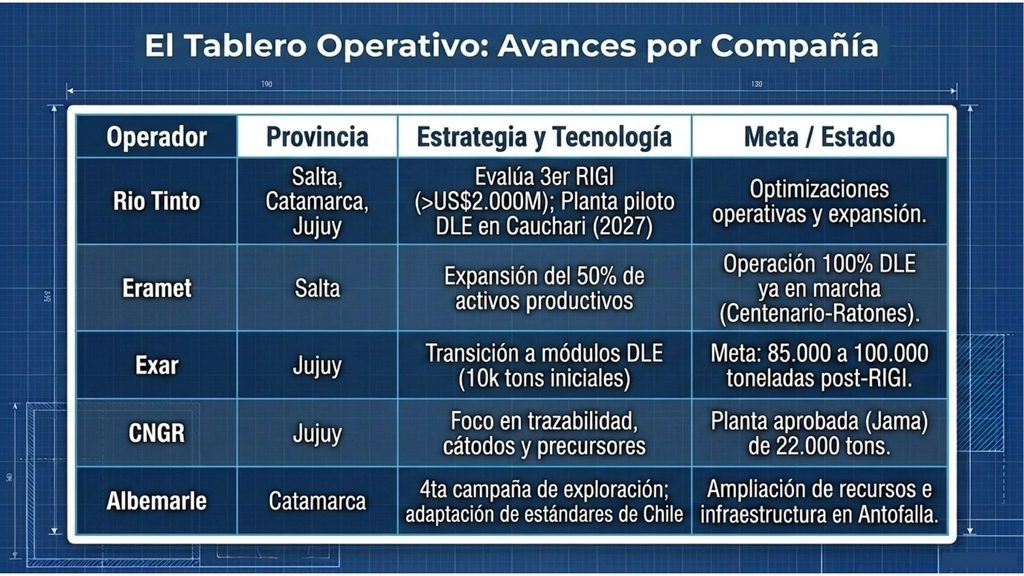
El paso de las piletas de evaporación tradicional a la tecnología de extracción directa (EDL) representa el cambio estructural más significativo para la competitividad del sector4. En el proyecto Centenario-Ratones, operado por Eramet Eramine, la tecnología EDL ha demostrado índices de recuperación superiores al 90%, lo que permitió a la firma anunciar una expansión del 50% en sus activos productivos. Esta mayor eficiencia técnica posibilita obtener volúmenes superiores de carbonato utilizando el mismo consumo de salmuera.
En paralelo, Exar proyecta una meta de producción de 38.000 toneladas para este año tras consolidar su etapa de ramp-up. Con el marco normativo del RIGI aprobado, la firma avanzará inicialmente en un módulo de 10.000 toneladas de EDL para sumar posteriormente 45.000 toneladas, apuntando a una escala total de entre 85.000 y 100.000 toneladas anuales. Por su parte, CNGR obtuvo la aprobación del estudio de impacto ambiental para instalar una planta en el salar de Jama con capacidad para 22.000 toneladas de LCE, incorporando estándares internacionales de trazabilidad hídrica y ambiental.
Asimismo, Rio Tinto evalúa la presentación de un tercer proyecto bajo el RIGI, que se sumará a los esquemas ya ingresados para Rincón en Salta —con una inversión superior a 2.000 millones de dólares— y Fénix en Catamarca. Adicionalmente, a fines de octubre se contempla la puesta en marcha de ampliaciones en las plantas de Rio Tinto y Galan Lithium en Catamarca. En Antofalla, Albemarle transita su cuarta campaña consecutiva de exploración para delimitar recursos e infraestructura logística clave.
El régimen de incentivos y la articulación regional como motores del crecimiento minero
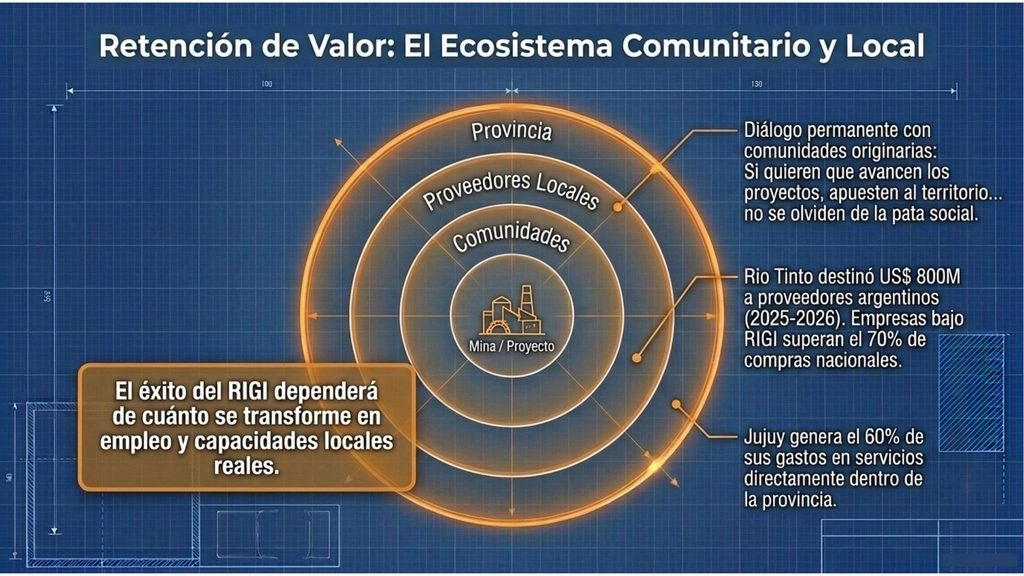
El impulso inversor encuentra un catalizador central en la aplicación del Régimen de Incentivo para Grandes Inversiones (RIGI), considerado por los referentes de las cámaras empresarias como una herramienta determinante para el sector19. Pese a los debates sobre el ingreso de insumos importados, las empresas que operan bajo este régimen mantienen un nivel de compras a proveedores nacionales superior al 70%. A modo de ejemplo, Rio Tinto destinó 800 millones de dólares a proveedores argentinos entre 2025 y 2026, contratando a un 93% de empresas locales.
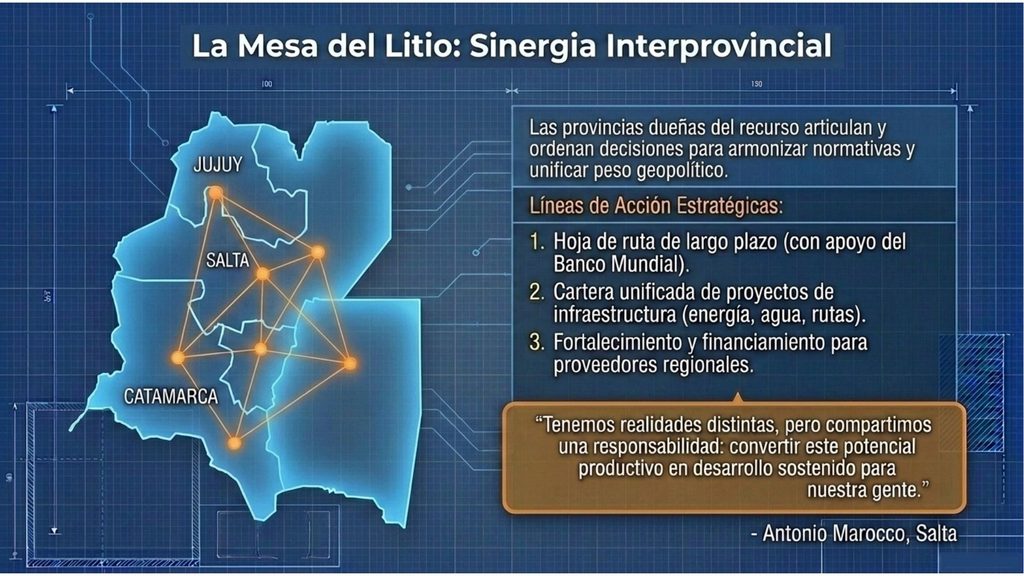
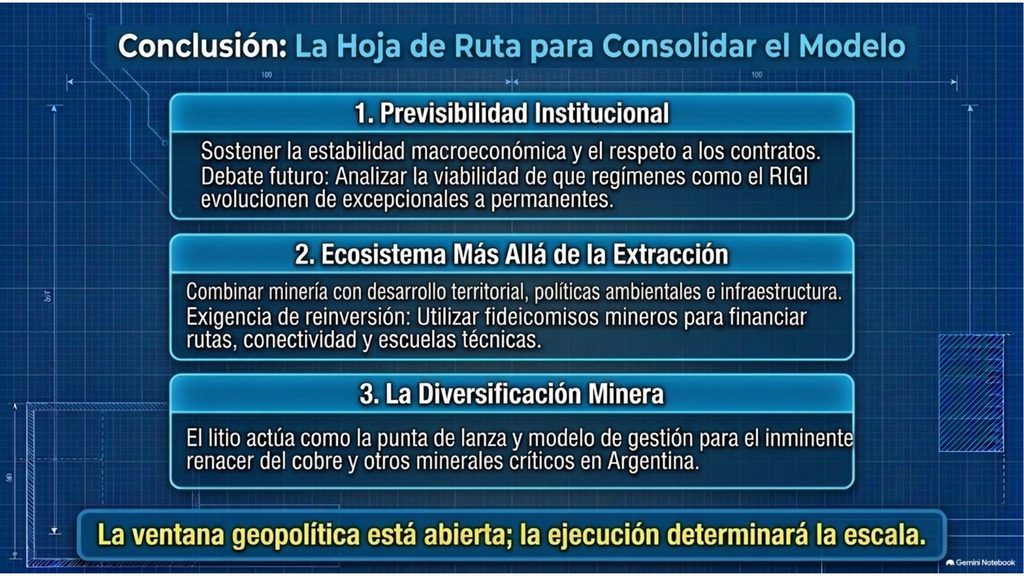
En el plano de la gobernanza, las provincias de Jujuy, Salta y Catamarca articulan sus decisiones a través de la Mesa del Litio, cuya presidencia ejerce actualmente Jujuy. El organismo trabaja en conjunto con el Banco Mundial en una hoja de ruta estratégica de largo plazo, articulando con el Consejo Federal de Inversiones (CFI) líneas de financiamiento dedicadas al desarrollo de proveedores. Este esquema de coordinación regional se complementa con la reciente conformación de la Mesa del Cobre, orientada a replicar las políticas públicas, fiscales y ambientales en los proyectos cupríferos.
Desafíos prioritarios de infraestructura logística y formación de talento local
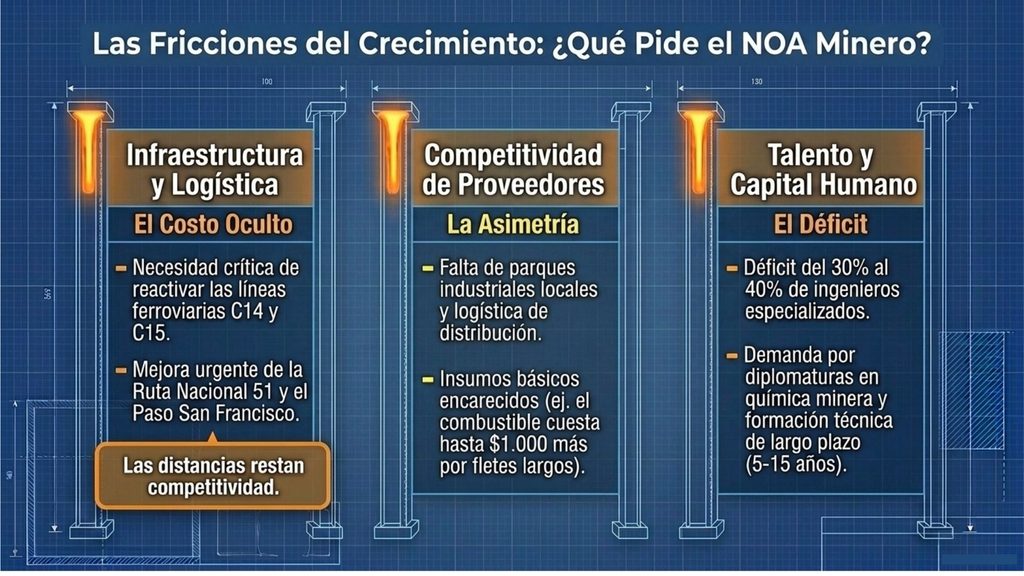
Para convertir los anuncios de inversión en capacidad productiva sostenible, los ejecutivos y representantes gremiales del NOA marcan la necesidad urgente de resolver los cuellos de botella en la infraestructura vial, ferroviaria y energética. Entre las obras estratégicas priorizadas se destacan la reactivación integral de los ramales ferroviarios C14 y C15, las mejoras sobre la Ruta Nacional 51 y el aprovechamiento de los pasos fronterizos como el Paso de San Francisco. La gravedad del déficit logístico se evidencia en Catamarca, donde las estaciones de servicio se distancian cada 300 kilómetros, frente a una media nacional de 150 kilómetros.
El desarrollo del capital humano representa otro eje crítico. La provincia de Catamarca registra un déficit de entre 30% y 40% en profesionales de la ingeniería vinculados a la minería. Para cerrar estas brechas, se puso en marcha en Palpalá un laboratorio técnico impulsado por CNGR, JEMSE, el CONICET y la Universidad Nacional de Jujuy, orientado a la capacitación técnica y la diplomatura en química minera y extracción directa. La relevancia del impacto local se corrobora en Jujuy, donde el 60% de los gastos en servicios mineros se efectúa directamente dentro del territorio provincial.
Diversificación productiva y proyecciones de exportación para la próxima década
El crecimiento del sector genera una marcada transformación en las economías provinciales del noroeste argentino. En Jujuy, la actividad minera emplea de forma directa e indirecta a más de 10.000 trabajadores, representando el 16% de las exportaciones mineras totales del país y más del 10% de su Producto Bruto Geográfico. La capacidad autorizada en la provincia podría escalar desde 125.000 hasta 150.000 toneladas anuales de carbonato de litio. Además, el ecosistema minero jujeño proyecta la extensión operativa de Mina Aguilar hasta 2043 junto con avances en los yacimientos de Pirquitas y Cortaderas.
Por su parte, las proyecciones de la provincia de Catamarca prevén duplicar sus exportaciones mineras, para luego triplicarlas y finalmente quintuplicarlas a medida que entren en fase de producción los grandes emprendimientos de cobre. Esta dinámica se alinea con los esfuerzos de provincias como Mendoza para reactivar sus proyectos cupríferos. Durante un seminario tradicional dedicado al litio, que se realizó recientemente en Argentina, se constataron la consolidación institucional de la minería argentina como un destino clave para la transición energética global.
LTSAN
Key Takeaways from this article:
■ Argentina expects investments totaling $12.7 billion between 2026 and 2030 to scale up lithium production, with a peak exceeding $4 billion in 2027.
■ Domestic production rose from 32,000 metric tons of lithium carbonate equivalent in 2021 to a projected 170,000 metric tons by 2026, with the goal of exceeding 570,000 metric tons by 2035.
■ Exports from the sector reached $1,467 million in the first eight months of 2026, with targets set at $10,000 million annually by 2031.
■ The widespread adoption of direct lithium extraction (DLE) technology enables recovery efficiencies exceeding 90% in brines.
■ The impact of the Incentive Regime for Large Investments (RIGI) is driving domestic procurement by mining operators to exceed 70%.
Major mining companies and government authorities in the region have confirmed that Argentina projects lithium exports totaling $10 billion annually by 2031 and an installed capacity of 650,000 metric tons by 2035. The sector’s growth is underpinned by the widespread adoption of direct lithium extraction (DLE), the stability of the Incentive Regime for Large Investments (RIGI), and the intensive development of the value chain in northwestern Argentina.
Argentina’s Northwest Consolidates Its Operational Scale with Strategic Investments and DLE Technology
In 2025, Argentina emerged as the world’s fastest-growing lithium producer, recording a year-over-year increase of 62% and reaching 120,000 metric tons of lithium carbonate equivalent (LCE). The national mining landscape currently includes seven operational mines, 16 projects in advanced stages, and more than 40 prospecting and exploration initiatives. To sustain this level of growth, the industry will require an investment inflow of $12.7 billion between 2026 and 2030, with the greatest financial need occurring in 2027, when disbursements will exceed $4 billion.
This quantitative leap is already reflected in foreign trade statistics: after closing out 2024 with shipments totaling $645 million, exports reached $1,467 million in the first eight months of 2026. According to estimates by the National Directorate for Mining Promotion and Economics, domestic supply will exceed 400,000 metric tons of LCE by 2030 and reach approximately 573,000 metric tons in 2035. This performance will position the provinces of Jujuy, Salta, and Catamarca as the world’s third-largest production hub, trailing only Australia and China.
Advances in Direct Leaching and Capacity Expansions in Northwestern Argentina Operations
The transition from traditional evaporation ponds to direct lithium extraction (DLE) technology represents the most significant structural change for the sector’s competitiveness.⁴ At the Centenario-Ratones project, operated by Eramet Eramine, DLE technology has demonstrated recovery rates exceeding 90%, enabling the company to announce a 50% expansion of its production assets. This increased technical efficiency makes it possible to produce higher volumes of carbonate using the same amount of brine.
Meanwhile, Exar projects a production target of 38,000 metric tons for this year after completing its ramp-up phase. With the RIGI regulatory framework approved, the company will initially move forward with a 10,000-metric-ton DLE module and subsequently add 45,000 metric tons, aiming for a total annual capacity of between 85,000 and 100,000 metric tons. For its part, CNGR obtained approval for the environmental impact study to build a plant in the Jama salt flat with a capacity of 22,000 metric tons of LCE, incorporating international standards for water and environmental traceability.
Rio Tinto is also evaluating the submission of a third project under the RIGI, which will join the proposals already submitted for Rincón in Salta—with an investment exceeding $2 billion—and Fénix in Catamarca. Furthermore, expansions at the Rio Tinto and Galan Lithium plants in Catamarca are scheduled to begin in late October. In Antofalla, Albemarle is conducting its fourth consecutive exploration campaign to delineate resources and establish key logistics infrastructure.
The Incentive Regime and Regional Coordination as Drivers of Mining Growth
The investment momentum finds a key catalyst in the implementation of the Incentive Regime for Large Investments (RIGI), considered by business chamber leaders to be a decisive tool for the sector.¹⁹ Despite debates over the use of imported inputs, companies operating under this regime maintain a level of procurement from domestic suppliers exceeding 70%. For example, Rio Tinto allocated $800 million to Argentine suppliers between 2025 and 2026, contracting with 93% local companies.
In terms of governance, the provinces of Jujuy, Salta, and Catamarca coordinate their decisions through the Lithium Roundtable, which is currently chaired by Jujuy. The body is working in conjunction with the World Bank on a long-term strategic roadmap, coordinating with the Federal Investment Council (CFI) to establish financing lines dedicated to supplier development.²²²³ This regional coordination framework is complemented by the recent formation of the Copper Roundtable, aimed at replicating public, fiscal, and environmental policies in copper projects.
Priority Challenges in Logistics Infrastructure and Local Talent Development
To turn investment announcements into sustainable productive capacity, executives and union representatives from the NOA emphasize the urgent need to resolve bottlenecks in road, rail, and energy infrastructure. Among the prioritized strategic projects are the comprehensive reactivation of the C14 and C15 railway branches, improvements to National Route 51, and the utilization of border crossings such as the San Francisco Pass. The severity of the logistics deficit is evident in Catamarca, where gas stations are spaced 300 kilometers apart, compared to a national average of 150 kilometers
Human capital development represents another critical area. The province of Catamarca has a shortage of between 30% and 40% in mining-related engineering professionals. To address these gaps, a technical laboratory was launched in Palpalá, spearheaded by CNGR, JEMSE, CONICET, and the National University of Jujuy, focused on technical training and a certificate program in mining chemistry and direct extraction. The significance of the local impact is evident in Jujuy, where 60% of spending on mining services occurs directly within the province.
Productive Diversification and Export Projections for the Coming Decade
The sector’s growth is driving a marked transformation in the provincial economies of northwestern Argentina. In Jujuy, mining activity directly and indirectly employs more than 10,000 workers, accounting for 16% of the country’s total mining exports and more than 10% of its Gross Geographic Product. Authorized production capacity in the province could rise from 125,000 to 150,000 metric tons of lithium carbonate per year. In addition, Jujuy’s mining sector projects the operational extension of the Aguilar Mine through 2043, along with progress at the Pirquitas and Cortaderas deposits.
For its part, the province of Catamarca projects that its mining exports will double, then triple, and finally increase fivefold as major copper projects enter the production phase. This trend aligns with the efforts of provinces such as Mendoza to revive their copper projects. During a traditional seminar on lithium, held recently in Argentina, it was noted that the Argentine mining sector has institutionally consolidated its position as a key destination for the global energy transition.
LTSAN
Descubre más desde Lithium Triangle South America -News
Suscríbete y recibe las últimas entradas en tu correo electrónico.